带伞不会改变天气,买入却会改变价格
来源于:本站
发布日期:2026-09-29
兴证全球基金 多元资产配置部 曾心荧
早上出门前,手机提示:上海下午降雨概率70%。 多数人的反应很简单——带把伞。而无论有多少人因此带伞,今天下不下雨的概率都不会改变。人的行动变了,天气本身不会因为这份预报而改变。
如果同一块屏幕上写的是“A股未来一年上涨概率70%”,事情就不一样了。有人相信这个判断,就可能今天买入;相信的人越多,入场的买盘就越多,价格很可能在最终结果落地之前,就已经提前上涨。
带伞不会改变天气,买入却会改变价格。
市场预测最难的地方,因此不只是判断未来,还要面对一个已经因为这份判断而变化了的今天。
图1 同样是预测,两条链条并不一样
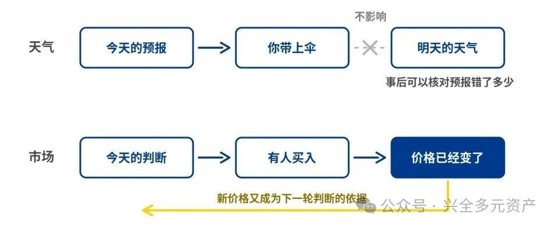
示意图,用于说明两类预测的机制差别。
一、天气预报也会错,但错了能算清楚
先说清楚一件事:天气预报当然也会错。
我们做了一个简单比较:取北京和上海提前1天、3天和7天的日均气温预报,再和当天的实际气温对照。
图2 提前不同天数的气温预报误差
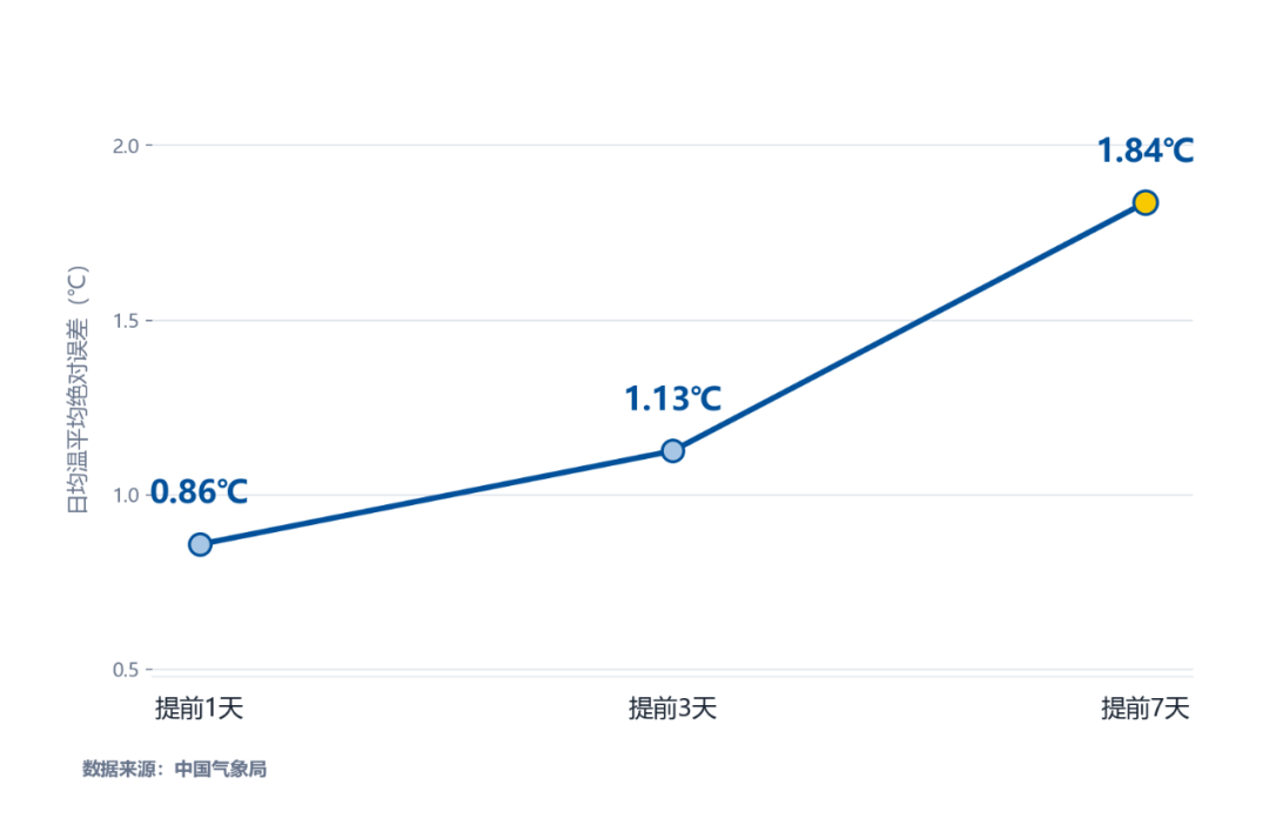
数据来源:预报采用中国气象局全球数值预报模式,历史预报结果通过第三方公开气象接口(Open-Meteo)获取;验证气温采用欧洲哥白尼机构(Copernicus)的ERA5-Land小时级再分析气象资料,并非北京、上海地面气象站的直接观测结果。
两地合并来看,提前1天的平均气温绝对误差为0.86℃,提前3天是1.13℃,提前7天升到1.84℃。
换一个角度看也一样:提前1天时,91.5%的预报误差落在2℃以内;提前到7天,这个比例降到63.6%。结论很直观:预报的时间越远,误差通常越大。
但重点不在这里。重点是——错了多少,事后可以算清楚。
因为天气有一个独立于预报之外的答案。不管预报说什么、多少人看了它、多少人带了伞,明天的气温都是那个数字。预报和结果之间,隔着一条干净的界线。
市场预测没有这条界线。它的困难,因此不只是“准不准”。
二、观点会先变成今天的买卖
一份研究认为某家企业未来利润会改善,读到它的人今天就可以买入,已经持有的人也可能不愿意卖出。利润还没有正式披露,价格就已经提前反应了。
这里不需要假设投资者冲动,也不需要认定市场失灵。只要资金会根据公开信息调整持仓,对未来的预期就会有一部分进入今天的价格。这原本就是市场定价的日常过程。
于是,市场预测比天气预报多出了一道题。
天气预报只需要回答一件事:明天好不好。而投资要回答两件——这件事好不好,以及今天这个价格贵不贵。
前一个问题关于公司和行业,后一个问题关于市场已经为它付了多少钱。同一份好消息,在市场还很怀疑的时候买入,和在大家已经照着这个判断买过一轮之后再买,结果可能完全不同。
判断对了“好不好”,不等于回答了“贵不贵”。
三、同样是利润增长,为什么市场反应相反
这道多出来的题,在财报公布的那一刻表现得最清楚。
假设一家企业去年赚了100亿元。公告前,市场普遍预计它今年会赚130亿元。
如果公司公布120亿元,利润虽然增长了20%,却仍比原先的预期少了10亿元—
—这未必是一条好消息。如果公司公布140亿元,利润同样增长,而且比原先预期多出10亿元。公告真正带来的新信息,是这多出来(或少掉)的10亿元。
市场看的不只是利润有没有增长,还要看实际结果和公告前的预期差了多少。
放到真实数据中:我们选取2011年至2025年公告当天属于沪深300成份股的公司,对每家公司、每个财年,取最早一次明确披露利润数字的公告,把实际结果与公告前的一致预期比较,再看公告后三个交易日股价相对市场的表现。
图3 同样是利润增长,超预期与不及预期的市场反应
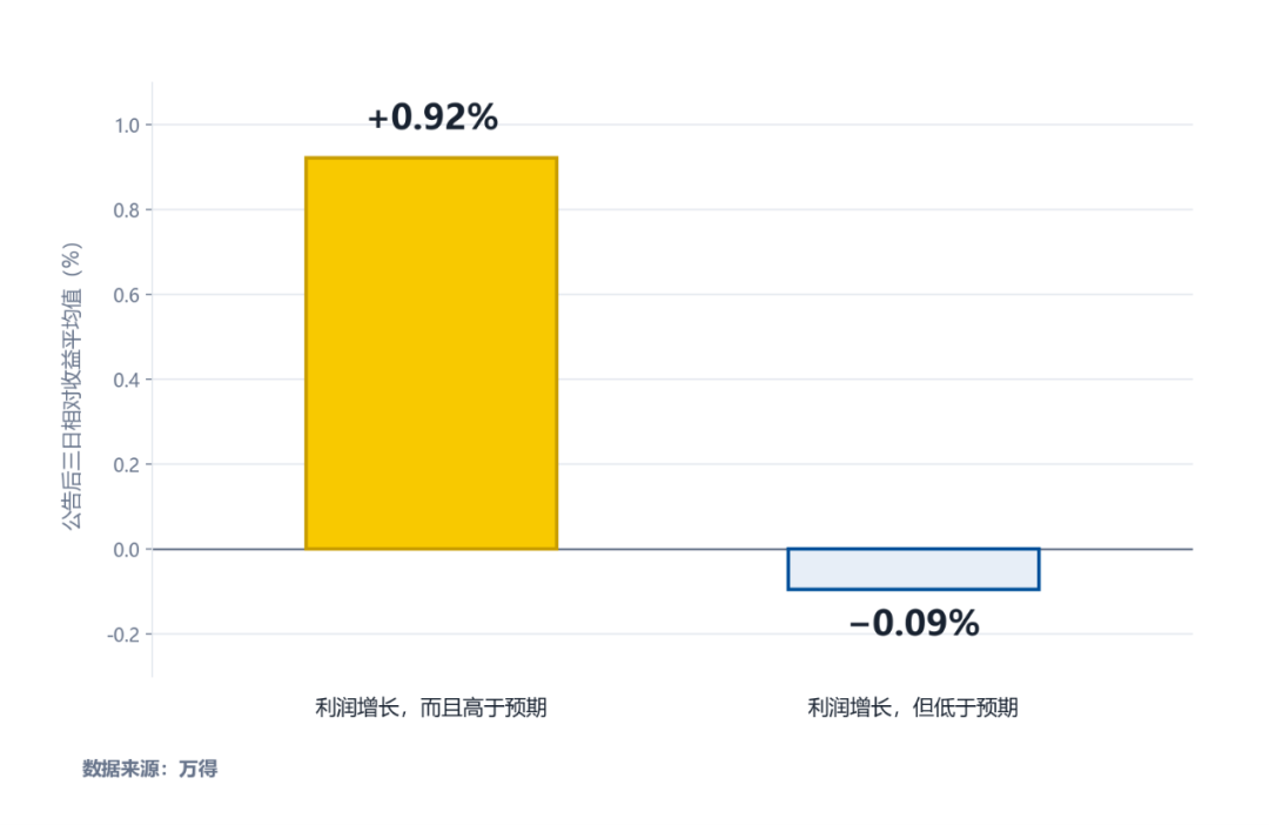
数据来源:Wind,兴全多元资产配置部。样本为2011至2025财年、公告当天属于沪深300的公司;每家公司每个财年保留最早一次明确披露利润数字的公告,并将披露结果与公告前第10个交易日的一致预期比较。图中只纳入利润高于上一年的公司,再分成高于预期和低于预期两组;三日相对收益为个股复权收益减同期中证全指全收益,柱高取每组平均值。历史数据不代表未来。
图里的两组公司,利润都比上一年高。区别只在于,实际结果有没有超过公告前的预期——而市场给出的反应,一组是+0.92%,另一组是−0.09%。
利润有没有增长,回答的是“好不好”;有没有超过预期,回答的是“贵不贵”。 从市场的反应看,它真正在意的是后者。
原因也正是第二节那个机制:因为预期早就被拿去交易了,等到正式披露的时候,真正新增的信息,就只剩下“和预期差了多少”。
四、价格动了,还会影响后来的人怎么想
价格本身,也可能影响后来的人如何判断未来。
一段上涨会让原来的故事显得更可信。观望的人看到价格走强,可能把这段走势当成新的信息,于是开始买入;新的买盘继续推动价格,又给再后来的人多添了一条相信它的理由。
过程并不复杂:大家形成预期,一部分资金据此交易,价格改变,而新的价格又成为下一轮判断的输入。
Greenwood与Shleifer整理了1963至2011年间的六组投资者调查(Review of Financial Studies,2014)。他们发现,这些调查对未来回报的乐观程度彼此高度相关,也往往随着过去的市场表现和市场点位一同上升;但与模型估计出来的未来预期回报,却是显著负相关的。
换句话说,投资者情绪最乐观的那些时点,恰恰是模型认为未来回报最低的时候。
这个结果并不说明所有上涨都是非理性追涨,也无法确定每一位投资者为什么改变看法。但它至少提醒我们:价格既是上一轮交易的结果,也会成为下一轮判断的输入。
所以,“价格上涨支持了原来的判断”和“现在仍然值得买入”,从来不是同一句话。
五、不只看好不好,还要看贵不贵
再回到开头那份“A股未来一年上涨概率70%”。
即使这个概率判断非常准确,它也只回答了未来上涨的可能性有多大。而一笔投资值不值得做,还要看今天的价格:市场是不是已经提前反映了这份乐观?如果判断正确,还剩多少上涨空间;如果判断错了,又可能跌多少?
概率高,不等于买入价格合算。
价格合算,也不等于应该重仓。当组合里已经有很多相似的风险,再加一笔看好的资产,可能只是把同一个判断重复押了几遍。
所以一份观点摆在面前时,值得分成两步来看:第一步问它对不对,第二步问它是不是已经被市场买过一轮了。 在第一步就选择买入,等于把“好不好”的答案,直接当成了“该不该买”的答案。
天气预报主要面对未来,市场预测还要面对其他人的预测——而其他人的预测,已经写在今天的价格里了。
毕竟,带伞的代价通常只是多拿一路伞;而一笔投资看错,代价是组合真实的回撤。即使方向最终看对,中间的波动,也可能让人提前离场。
风险提示:本文为投资者教育资料,仅用于为投资者提供丰富的、多角度的投资者教育素材,非营销材料,亦非对某只证券或证券市场所做的推荐、介绍或预测。本文内容不应被依赖视作预测、研究或投资建议,也不应该被视为购买、出售任何证券或采用任何投资策略的建议。投资须谨慎。本公司承诺以诚实信用、勤勉尽责的原则管理和运用基金财产,但不保证基金一定盈利,也不保证最低收益,投资者投资于本公司基金时应认真阅读相关基金合同、招募说明书等文件,根据自身的风险评级选择相应风险等级的基金产品。我国基金运作时间较短,不能反映股市发展的所有阶段。基金收益具有波动性,过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩也不构成基金业绩表现的保证,基金投资有风险,请审慎选择。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。